Opciones de financiamiento para food truck en Texas
La mayoría de los artículos sobre cómo financiar un food truck están escritos por gente que nunca ha llenado una solicitud de préstamo en español. Te dicen "busca un préstamo SBA" como si fuera pedir una pizza. La verdad es que las opciones de financiamiento para food truck en Texas para hispanos existen, son más de las que crees, y la mayoría de la gente las descubre demasiado tarde — después de que un banco les cerró la puerta en la cara.
Voy a darte el mapa completo. Con tasas, montos y el nombre real de los programas que están prestando dinero en 2026, no los que aparecían en un blog de 2019.
Lo que ningún banco te va a decir en la primera reunión
Un food truck básico, equipado y listo para operar en Houston, Dallas o San Antonio, arranca entre $45,000 y $85,000. Si quieres algo con personalidad — rotulación, cocina de alto rendimiento, sistema de refrigeración serio — fácilmente llegas a $120,000.
Ahí es donde el sueño se topa con la realidad. Los bancos tradicionales quieren ver dos años de declaraciones de impuestos del negocio. Tú apenas estás empezando. No tienes historial porque no has operado. Es el círculo vicioso clásico.
Pero hay algo más importante que todo esto: el sistema de préstamos en Estados Unidos no está diseñado para castigarte por ser hispano. Está diseñado para castigar a cualquiera sin historial. Y una vez que entiendes eso, dejas de tomarlo personal y empiezas a buscar las puertas correctas.
Las opciones de financiamiento que sí están prestando en Texas este año
Déjame darte un ejemplo concreto. El programa SBA 7(a) — el préstamo estrella de la Small Business Administration — permite montos desde $50,000 hasta $5 millones con tasas que en 2026 rondan entre 10.5% y 13% para préstamos pequeños. El requisito de historial es más flexible que en un banco comercial, pero necesitas un plan de negocio sólido y buen crédito personal (arriba de 680 ayuda mucho).
El problema: muchos bancos que administran SBA en Texas no tienen personal bilingüe. La solicitud está en inglés, los términos legales están en inglés, y si no dominas ese vocabulario, firmas cosas que no entiendes.
Aquí entra una opción que casi nadie menciona: los prestamistas comunitarios y las cooperativas de crédito con enfoque latino. En Houston, organizaciones como LiftFund y el programa de préstamos de la Ciudad de Houston para pequeñas empresas han canalizado millones hacia negocios hispanos en los últimos tres años. Los montos van de $5,000 a $250,000, con tasas entre 8% y 15%, y — esto es clave — tienen formularios en español y asesores que hablan tu idioma.
El detalle que cambia todo: el colateral
La mayoría de estos préstamos requieren alguna garantía. El food truck mismo puede servir como colateral si ya lo tienes encargado. Si no, tu vehículo personal, tu casa, o incluso un aval con buen crédito pueden abrir la puerta.
Y aquí es donde muchos se equivocan: piden el préstamo antes de tener el diseño y el presupuesto de construcción del food truck. Los prestamistas quieren ver números reales, no estimaciones de "más o menos". Si llegas con una cotización detallada de tu fabricante — con desglose de cocina, refrigeración, generador, rotulación — tu solicitud pesa el triple.
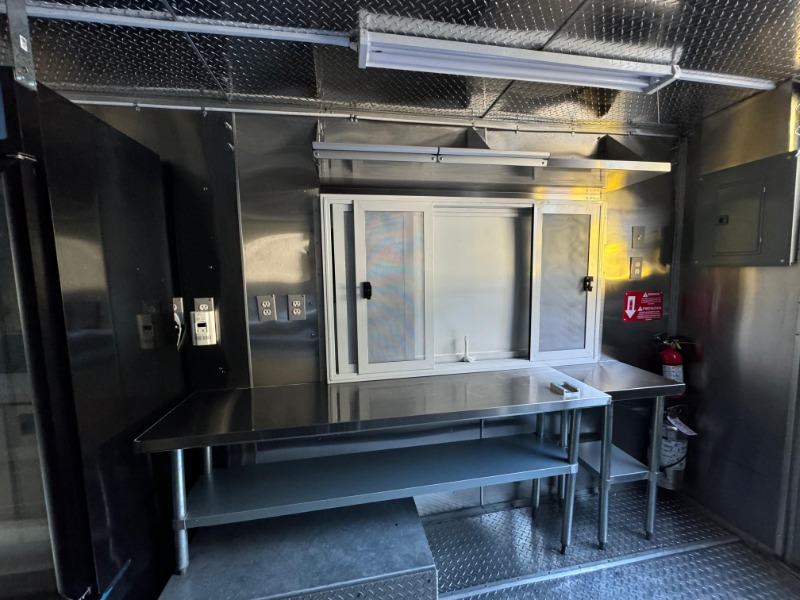
Lo que realmente cuesta convertir una van en food truck en Houston
Antes de pedir un centavo, necesitas saber a qué te enfrentas. Un desglose realista para 2026:
- Vehículo base (van o remolque usado): $15,000 – $30,000
- Construcción de cocina y equipamiento: $25,000 – $50,000
- Permisos de salud del condado (Harris, Dallas, Bexar): $500 – $1,200
- Seguro comercial: $2,500 – $4,500 al año
- Rotulación y diseño visual: $1,500 – $5,000
Si compras usado, hay un detalle que te va a morder más temprano que tarde: la reparación de refrigeración en food truck Texas puede costarte entre $800 y $3,000 en el primer año si el equipo no venía en buen estado. Eso no lo incluye ningún plan de negocio bonito.
Por eso, cuando pidas financiamiento, pide un 15% más de lo que calculaste. No es exageración. Es supervivencia.
Préstamos personales y tarjetas de crédito: la ruta rápida que sale cara
Sí, puedes financiar tu food truck con un préstamo personal. Es rápido, no requiere plan de negocio, y si tienes buen crédito, te dan el dinero en una semana. Pero las tasas van del 12% al 24%, y con un monto de $60,000 a cinco años, terminas pagando casi $85,000 al final.
Las tarjetas de crédito para negocios son peores. Tasa promedio arriba del 20%. Solo tiene sentido si vas a pagar el saldo en menos de seis meses.
Lo que nadie menciona es que algunos fabricantes de food trucks — especialmente los que trabajan con la comunidad latina — ofrecen financiamiento directo o planes de pago en cuotas. Pregunta antes de firmar con un banco. A veces el mismo fabricante te conecta con un prestamista que ya conoce el negocio y no te va a pedir los dos años de historial que no tienes.
Si estás evaluando comprar usado para reducir el monto del préstamo, vale la pena leer las diferencias entre food truck nuevo y usado en fabricación antes de decidir. La diferencia en costos de mantenimiento puede comerse el ahorro inicial.
El paso que la mayoría da al revés
Casi todos buscan el dinero primero y el food truck después. Es al revés.
Primero defines tu concepto, tu menú, tu ubicación, tu presupuesto detallado. Después buscas quién te financia ese proyecto específico. Los prestamistas serios — los que te van a dar una tasa decente — quieren ver un plan, no una idea.
Y si vas a construir desde cero, asegúrate de que el fabricante tenga experiencia comprobable. Un food truck mal construido te va a costar más en reparaciones que lo que ahorraste en la construcción inicial. Si tu plan incluye personalización para una marca o franquicia, el enfoque cambia: la personalización de food truck para franquicias de comida requiere presupuestos distintos y proveedores que entiendan estándares de marca.
También hay un costo que casi nadie pone en la hoja de cálculo: la logística. Si compras el food truck en otro estado — cosa común cuando encuentras un mejor precio — necesitas una empresa de envío de cocinas móviles confiable en USA. Ese flete puede ir de $1,500 a $4,000 según la distancia.
La pregunta que deberías hacerte antes de firmar cualquier préstamo
¿Cuánto necesitas vender al día para cubrir la cuota mensual?
Si tu préstamo es de $60,000 a cinco años al 11%, tu pago mensual ronda los $1,300. Eso significa que necesitas vender aproximadamente $65 al día solo para cubrir el préstamo. Antes de empleados, antes de comida, antes de gasolina. Si tu food truck no puede generar $400 diarios consistentemente, el préstamo se convierte en una soga.
Los números no mienten. Y el mejor financiamiento del mundo no salva un concepto que no vende.
Si quieres ver números reales para tu concepto específico — costos de construcción, plazos de entrega, opciones de pago — puedes revisar el contacto directo con quien fabrica. No para que te vendan, sino para que llegues al banco con un presupuesto que aguante preguntas.
Porque al final, la diferencia entre los que abren su food truck y los que se quedan esperando no es el crédito. Es saber exactamente cuánto necesitas, para qué, y cuándo lo vas a recuperar.